

本記事は、筆者の学習と実践にもとづく個人の考えをまとめたものです。特定の金融商品の売買を勧めるものではなく、投資助言ではありません。
はじめに:この記事の約束
AIやクオンツと聞くと、「株価の上がり下がりを当てる技術」を思い浮かべる方が多いと思います。実際、AIに相場を予測させる試みはたくさんあります。ただ、金融市場で値動きの方向を当て続けるのは、AIにとっても簡単ではありません(過去記事で、Kaggleのコンペを題材に考えました)。
一方で、クオンツには「当てる」以外にも大事な使い道があります。値動きの荒さを測る。資産の組み合わせ方を考える。持つ量を調整する。決めたルールを確かめながら続ける。いわば「守り」のための使い方です。
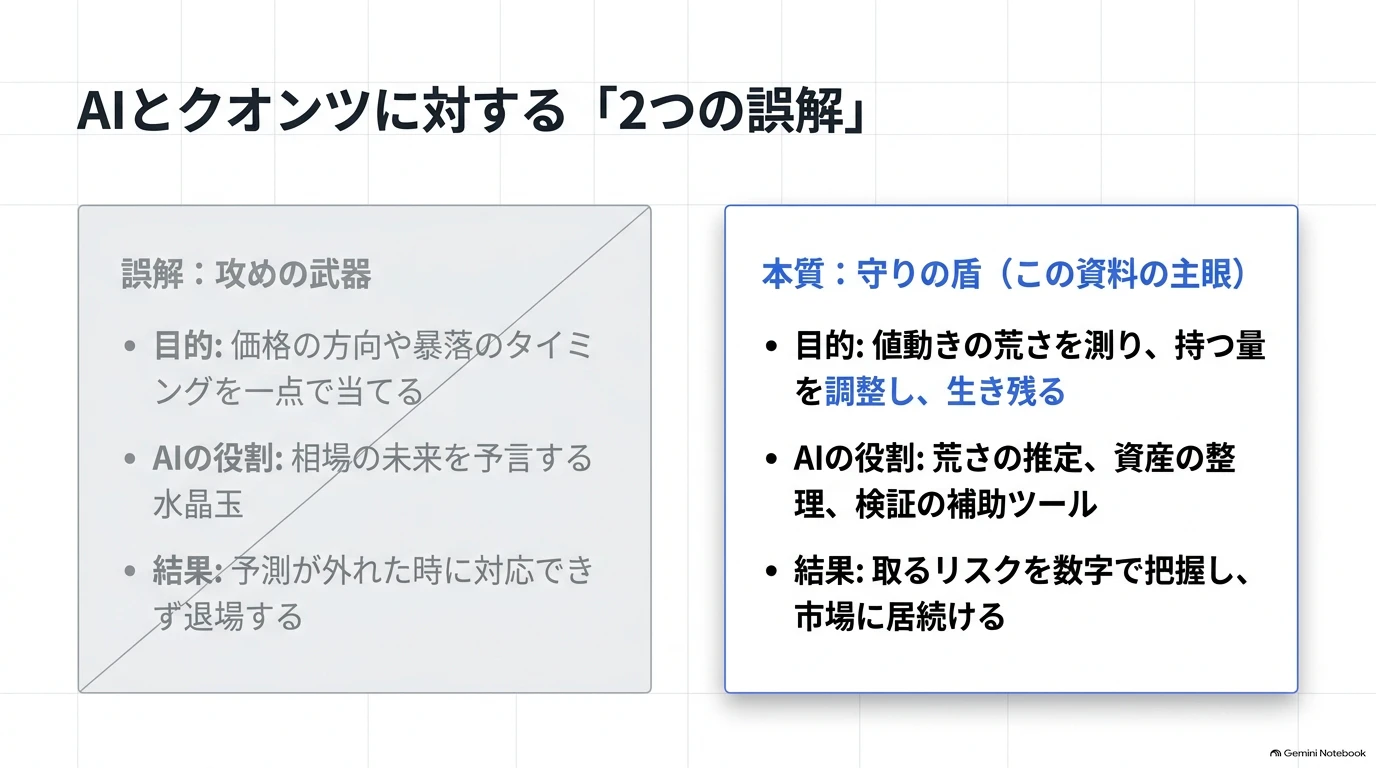
スライドでは2つの使い方を対比していますが、左側の「当てる」使い方そのものを否定するわけではありません。この記事では、右側の「守り」を主眼にします。
この記事は、シリーズ「AIクオンツによるリスク管理」の概要編です。個々の手法を深掘りする前に、投資の判断の「どこで」クオンツを使うと効くのか、その地図をお見せします。
この記事の約束
この記事で目指すのは、損をしない仕組みではありません。予測や推定が外れることを前提に、それでも運用を続けられるよう、取るリスクと行動のルールを設計することです。
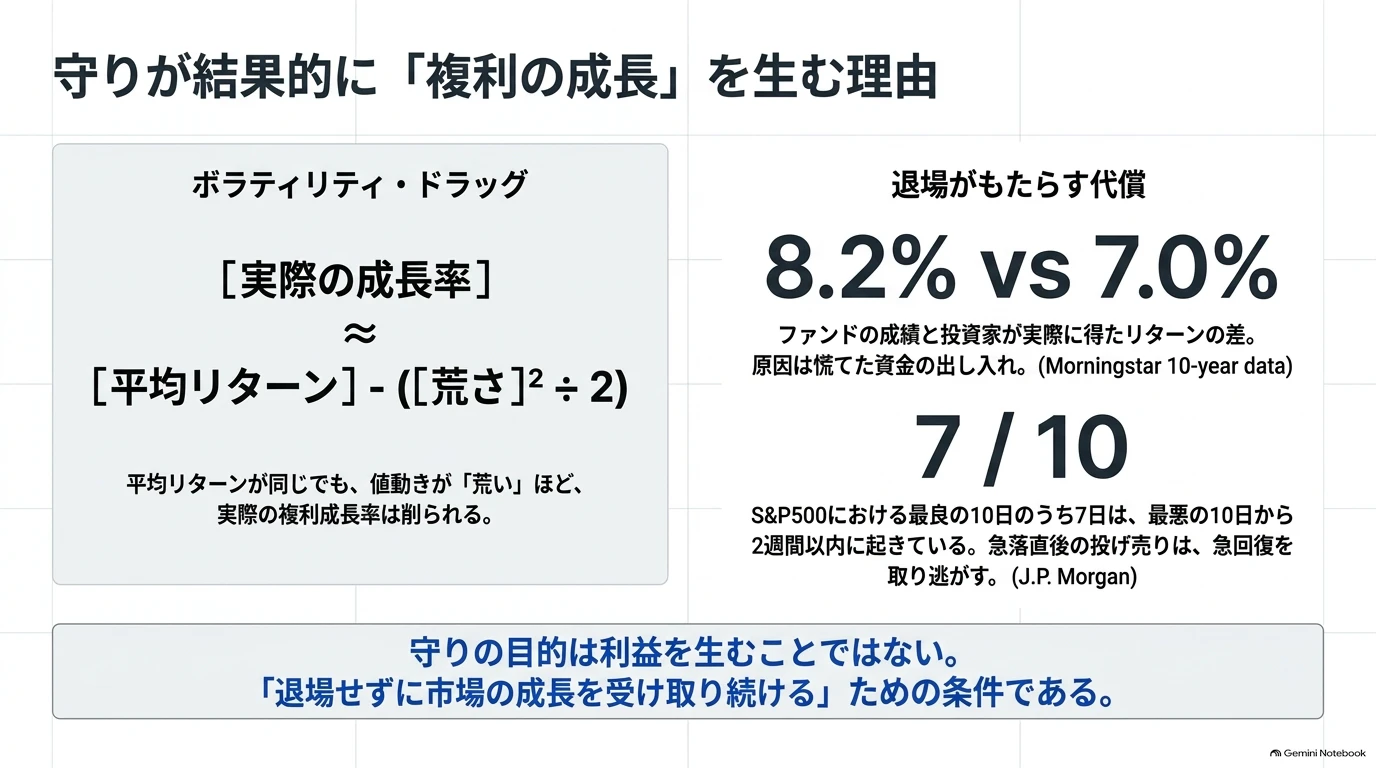
守りの目的は、それ自体で儲けることではなく、途中で退場せずに市場の成長を受け取り続けることにあります。
リスクを減らせば、いつでも儲けが増えるわけではありません。それでも、自分が何に賭け、どの程度の損失を引き受けているかを数字で把握する価値はある、と考えています。
この記事で持ち帰っていただきたいのは、次の3つです。
- クオンツは「守り」、つまりリスク管理に使える。取るリスクを自分で決め、数字で把握する
- 価格の方向を当てることと、リスクを見積もることは違う
- この記事では、AIを予測の主役ではなく、推定・整理・検証の補助として使う
数式も少し出てきますが、すべて「数式 → ことば → 数値例」の順に説明します。数式が苦手な方は、数式の枠を読み飛ばしても話の流れは追えるようにしています。
1. 全体像:何を守るか、そしてクオンツを使う4つの場面
出発点は「何を守るのか」
クオンツの話に入る前に、決めておきたいことがあります。
- 何のための資金か
- いつ使うのか
- どの程度の資産の減少なら、運用を続けられるか
これは数字が決めてくれるものではなく、人が決めることです。目的と許容範囲を人が決め、その範囲を守るためにクオンツを使う。 この記事は、この順番で組み立てています。
クオンツを使う4つの場面

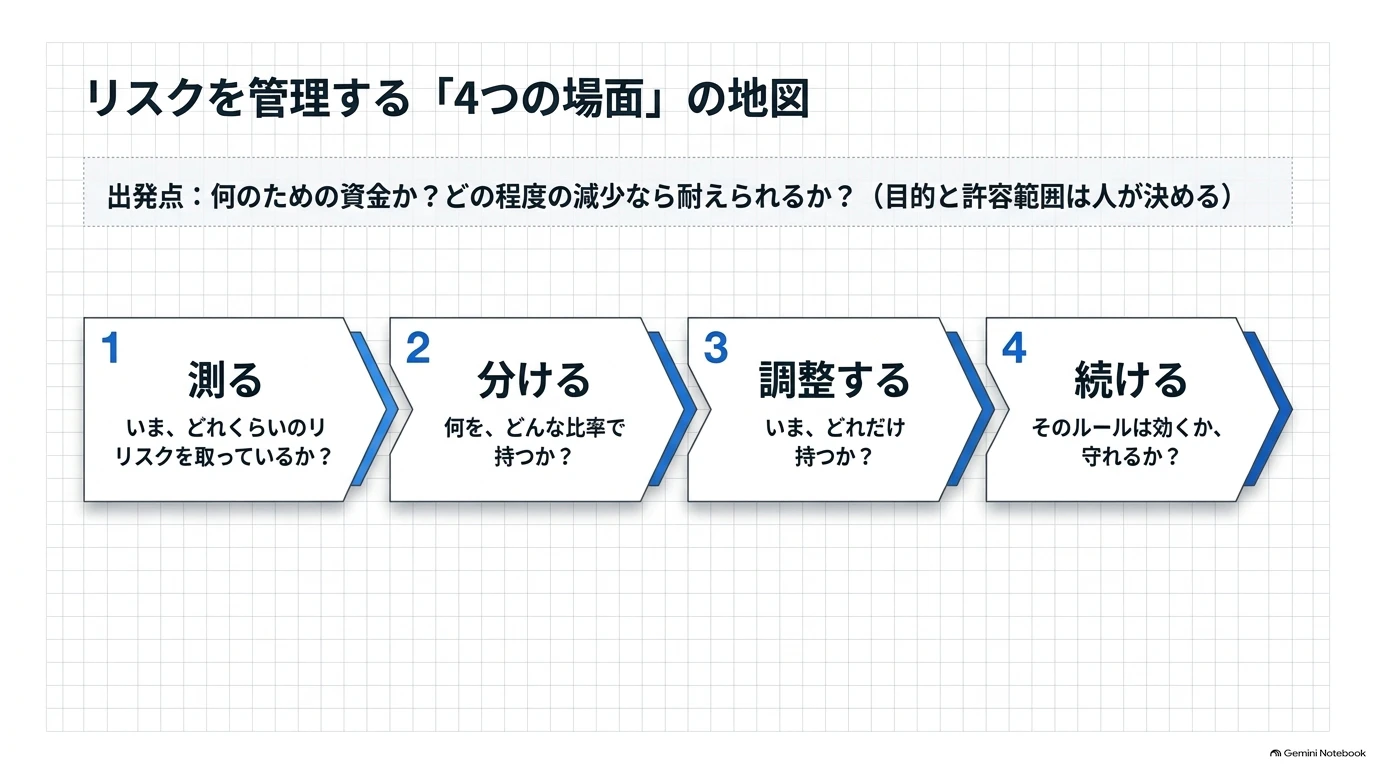
スライドの4つの場面を、表で少し詳しく書くと次のとおりです。
| 場面 | 問い | 感覚任せだと起こりやすいこと | 数値とルールで補えること |
|---|---|---|---|
| ① 測る | いま、どれくらいのリスクを取っているか | ニュースや値動きの印象で判断する | リスクを同じ物差しで数字にする |
| ② 分ける | 何を、どんな比率で持つか | 似た商品を重ねて買い、分散したつもりになる | 一緒に動く度合いを見て配分を決める |
| ③ 調整する | いま、どれだけ持つか | 方針を決めないまま、暴落時に慌てて売る | 方針を事前に決め、必要なら保有量を増減する |
| ④ 続ける | そのルールは効くか、守れるか、見直せるか | 過去にぴったりのルールを作り、前提が変わっても気づかない | 検証の手順、比較対象、監視と停止の仕組みを持つ |
以降の章では、この4つの場面を1つずつ見ていきます。
なお、「4つの場面で考える」ことと、「この記事で紹介する手法をすべて導入する」ことは別です。たとえば、最初に決めた配分のまま持ち続ける運用でも、4つの場面で考えることはできます。
この記事で主役にしない用途
価格の方向や暴落のタイミングを一点で当てることは、この記事の主役にはしません。予測を否定するわけではなく、「入門者が最初に頼る場所ではない」という優先順位の話です。
なお、後で出てくる「荒れ具合の推定」も、過去のデータを将来の判断に使う一種の見積もりです。こちらも外れることがあります。
AIの位置づけ
この記事では、AIを次のように位置づけます。
| 区分 | この記事での位置づけ | 例 |
|---|---|---|
| クオンツ・統計 | 土台。値動きの荒さ、相関、配分、保有量、検証を数値とルールで扱う | ボラティリティ、相関、均等配分、縮小推定、移動平均 |
| 機械学習 | データから構造を捉える、追加の手段 | 似た資産のグループ分け、相場の局面の推定 |
| 生成AI | ルールの言語化や検証作業の補助 | 文献の整理、検証コードの下書き、結果の説明 |
4つの場面の基本は、AIがなくても実践できます。この記事では、AIをその推定・整理・検証を補助する道具として組み込みます。AIとの付き合い方については、過去記事にもまとめています。
なるほどポイント
目的と許容範囲は人が決め、その範囲を守るためにクオンツを使う。
2. なぜ「守り」から始めるのか
2-1 価格の方向を当てることと、リスクを見積もることは違う
天気で考えてみます。明日晴れるかどうかは外れることがあっても、梅雨の時期は雨の日が続きやすい、ということは分かります。
相場にも似た性質があります。値動きが荒れた日のあとは荒れた日が続きやすく、穏やかな時期は穏やかな日が続きやすい。これをボラティリティ・クラスタリングと呼びます。値上がりするか値下がりするかを当てるのは難しくても、「いまどれくらい荒れているか」は、ある程度見積もることができます。
ただし、「リスクなら確実に予測できる」わけではありません。急変の初動は読めませんし、見積もりは外れることがあります。それでも、方向を当てることとリスクを見積もることを別の問題として扱える。これが守りのクオンツの出発点です。
2-2 損失の非対称性
10%下がってから10%上がると、元に戻るでしょうか。100万円が90万円になり、そこから10%上がると99万円です。元には戻りません。
失った割合が大きくなるほど、取り戻すのに必要な上昇は急に大きくなります。
半分(−50%)になると、倍(+100%)にしないと戻りません。−70%なら、+233%が必要です。
数式コラム①:元に戻すのに必要な上昇率
\text{必要な上昇率} = \frac{1}{1-d} - 1
ことばで:減った割合を $d$ とすると、戻すのに必要な上昇率はこの式で決まります。$d$ が大きくなるほど、必要な上昇は急に大きくなります。
数値例:$d = 0.5$(半分)なら $1 \div 0.5 - 1 = 1$、つまり +100% です。
ただし、このグラフが示しているのは「損失の非対称性」だけです。特定の売却ルールが有効だという証明ではありません。この2つは分けて考える必要があります。
2-3 荒さと複利の成長率の関係(条件付き)
値動きの荒さは、複利の成長率にも影響します。
数式コラム②:荒さが成長を削る(ボラティリティ・ドラッグ)
\text{実際の成長率} \approx \text{平均リターン} - \frac{\sigma^2}{2}
ことばで:$\sigma$ は値動きの荒さです。平均のリターンが同じなら、荒いほど実際に増える速さ(複利の成長率)は小さくなります。
数値例:平均リターン7%の場合、荒さ20%なら $7% - 0.2^2 \div 2 = 5%$、荒さ10%なら $7% - 0.5% = 6.5%$ です。
前提:近似式です。平均リターンが同じであることが条件で、保有量を減らすと平均リターンも変わります。
ここで注意したいのは、「荒さを下げれば成長率が上がる」とは限らないことです。保有量を減らすと、荒さと一緒に平均リターンも下がるからです。現金の利回りを0%、費用はなしとした説明用の例で比べてみます。
| 保有方法 | 平均リターン | 荒さ | 成長率の近似 |
|---|---|---|---|
| 荒さ20%の資産を100% | 7% | 20% | 約5% |
| 同じ資産50%+現金50% | 3.5% | 10% | 約3% |
| 荒さ35%の資産を100% | 7% | 35% | 約0.9% |
| 同じ資産50%+現金50% | 3.5% | 17.5% | 約2.0% |
荒さ20%の資産では、現金を増やして荒さを半分にしても、成長率は約5%から約3%に下がります。一方、荒さ35%の資産では、半分に減らしたほうが成長率は約0.9%から約2.0%に上がります。荒さの割に期待リターンが小さい状態で持ちすぎていると、減らすほうが複利では有利になるのです。これはケリー基準と同じ考え方です。
つまり、どちらになるかは条件次第です。また、「期待リターンをあまり損なわずに、分散で荒さを下げる」ことと、「単純に現金を増やして荒さを下げる」ことは、意味が違います。
2-4 守りが、結果的に増やすことにつながる道筋
では、守りは資産を増やすことと無関係なのでしょうか。そうではないと考えています。ただし、つながり方には順番があります。
大きな損失を避ける → 途中で退場しない → 市場に居続け、長期の複利成長を受け取る → 結果として資産が増えやすくなる
増える源泉は、あくまで市場の長期的な成長(と分散)です。守りは、それを受け取り続けるための条件をつくります。守りそのものが利益を生むわけではありません。
守りが増やすことにつながる道筋は、3つあります。
| 道筋 | 中身 |
|---|---|
| ① 回復の負担を軽くする | 損失が浅ければ、取り戻すのに必要な上昇も小さい(2-2のグラフ) |
| ② 持ちすぎを避ける | 荒さの割に期待リターンが小さい状態で持ちすぎていれば、減らすほうが複利の成長率は上がる(2-3の荒さ35%の例) |
| ③ 退場しない | 大きな落ち込みで投げ売りすると、その後の回復を取り逃がしやすい |
個人投資家にとっては、③が一番大きい道筋だと考えています。これを裏づけるデータを2つ紹介します。
- Morningstarの「Mind the Gap 2025」によると、2024年末までの10年間で、米国のファンドの年率リターンは8.2%でした。これに対し、投資家が実際に得たリターンは7.0%で、年1.2ポイントの差がありました。資金を出し入れするタイミングが、この差の主な要因とされています1
- J.P. Morgan Asset Managementの分析では、2005〜2024年のS&P 500で、上昇率の高い10日のうち7日は、下落率の高い10日から2週間以内に起きていました。この10日を逃しただけで、年率リターンは10.4%から6.1%に下がります2
後者は「最良の日だけを逃す」という極端な想定で、実際には最悪の日も一緒に逃すこともあります。それでも、急落の直後に売ると、その後の回復の日まで逃しやすいという点は押さえておきたいところです。
スライドの左側は2-3の「荒さが成長を削る」仕組み、右側は上の2つのデータをまとめたものです。
投資の古典に、チャールズ・エリスの「敗者のゲーム」があります。エリスはアマチュアのテニスを例に、得点の多くは相手の好打ではなく自分のミスで決まるため、ミスの少ない側が勝つ、と説明しました。運用も似ていて、大きなミス、つまり大きな損失や投げ売りを減らすことが、結果的に成績を左右すると考えています。最大ドローダウンを「生存」の指標として捉える考え方は、過去記事でも書きました。
一方で、守りすぎも、続けられない理由になります。保有を減らしすぎれば長期の成長を取り逃がしますし、出遅れに耐えられずルールを捨てたくなります。この点は5章でもう一度扱います。
この章でできること
- 損失の非対称性と、荒さが複利を削る仕組みを理解する
- 自分が引き受けられる落ち込みの範囲で、運用を続けやすくする
- 途中で退場せず、市場の長期的な成長を受け取り続けやすくする
保証できないこと
- リスクを下げれば、必ず成長率が上がること
- 損失の非対称性だけで、特定の売買ルールの有効性を示すこと
- 続けていれば、必ず資産が増えること
なるほどポイント
守りは、それ自体で儲ける手段ではない。大きな損失を避けて運用を続けることが、市場の長期的な成長を受け取るための条件になる。その結果として、資産が増えやすくなる。
3. 場面① 測る:リスクを数字にする
まずは、いま取っているリスクを数字にします。物差しは3つです。
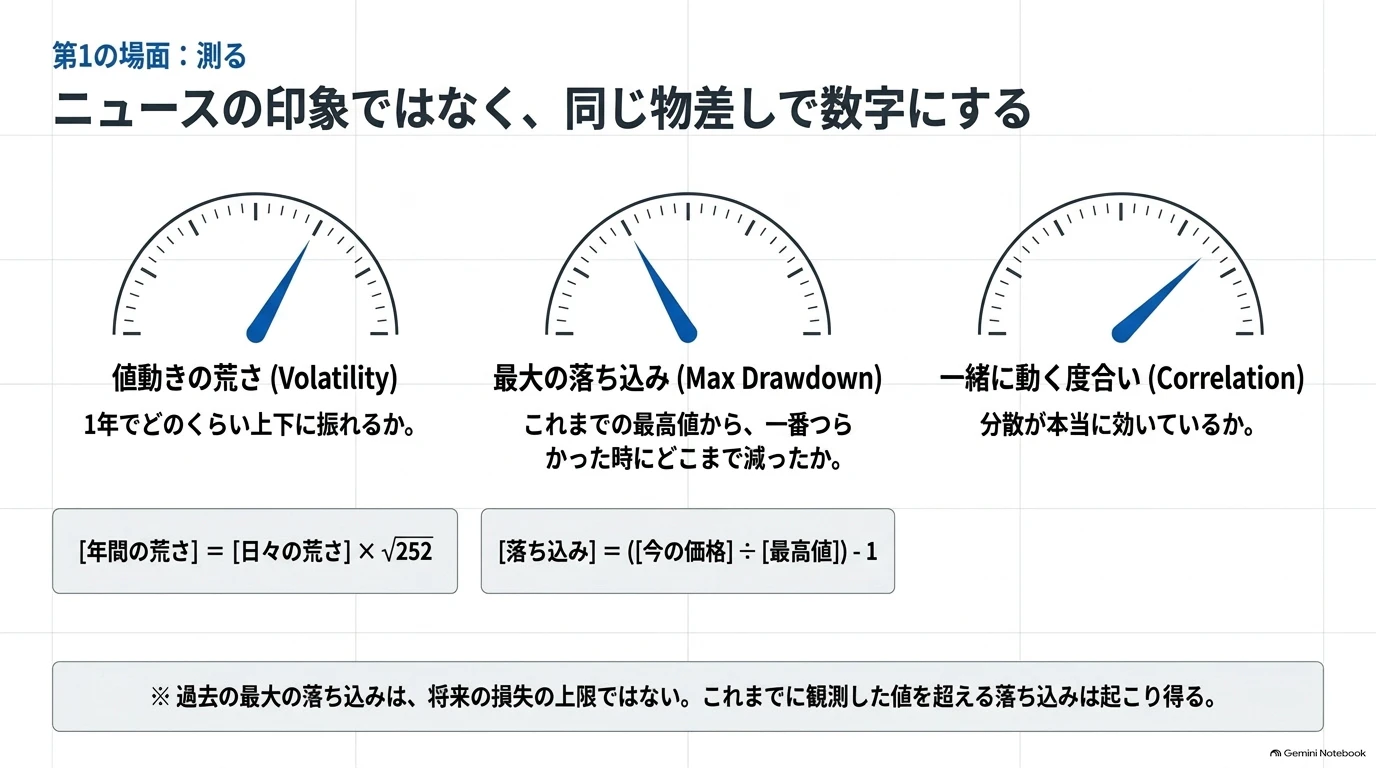
- 値動きの荒さ(ボラティリティ):1年でどのくらい上下に振れるか
- 最高値からの最大の落ち込み(最大ドローダウン):一番つらかったとき、どこまで減ったか
- 一緒に動く度合い(相関):分散が本当に効いているか
値動きの荒さは、リスクの一つの物差しであって、リスクのすべてではありません。また、数字には3つの時間軸があります。
| 時間軸 | 意味 |
|---|---|
| 過去の測定値 | 実際に起きたことの記録 |
| 今後の推定値 | これから先の見積もり |
| ストレス時の想定 | 起きたら困ることへの備え |
特に、過去の最大の落ち込みは、将来の損失の上限ではありません。これまでに観測した値を超える落ち込みは、いつでも起こり得ます。
もう一つ注意したいのは、普段はバラバラに動く資産も、危機のときは一緒に下がりがちなことです。2022年には、株式と債券がそろって下落しました。成績を1つの数字だけで判断しないことも大切です。たとえばシャープレシオだけを見ていると、大きな落ち込みは見えません。
数式コラム③:日々の荒さを1年分に直す
\sigma_{\text{年}} = \sigma_{\text{日}} \times \sqrt{252}
ことばで:1年の取引日はおよそ252日です。日々の荒さに $\sqrt{252}$ を掛けると、年率の荒さになります(慣行的な換算)。
数値例:1日の荒さが1%なら、年率で約16%です($\sqrt{252} \approx 15.9$)。
前提:日々のリターンが互いに独立に近いことを仮定した換算です。将来1年間の変動幅を正確に予測する式ではありません。リターンの自己相関については過去記事で扱いました。
数式コラム④:最高値からの落ち込み
\text{落ち込み} = \frac{\text{今の価格}}{\text{これまでの最高値}} - 1
ことばで:これまでの最高値から、いまどれだけ下にいるかを表します。その最悪値が「最大の落ち込み」です。
数値例:最高値100万円、いま70万円なら $70 \div 100 - 1 = -30%$ です。
前提:測れるのは、過去に観測した値までです。
数式コラム⑤:2つの資産を混ぜたときの全体の荒さ
\sigma_p^2 = w_1^2\sigma_1^2 + w_2^2\sigma_2^2 + 2w_1w_2\,\rho\,\sigma_1\sigma_2
ことばで:$w$ は保有比率、$\sigma$ は各資産の荒さ、$\rho$ は一緒に動く度合い(−1〜1)です。$\rho$ が小さいほど、全体の荒さが下がります。
数値例:荒さ20%の資産を半分ずつ持つ場合、$\rho$ によって全体の荒さは下の表のように変わります。
前提:$\rho$ は過去のデータから測った値で、危機時には変わり得ます。

スライドの3つの例に $\rho = 0.5$ を加えて、数値で並べると次のとおりです。
| 一緒に動く度合い $\rho$ | 全体の荒さ | 読み方 |
|---|---|---|
| 1(まったく同じ動き) | 20% | 混ぜても荒さは減らない |
| 0.5 | 約17% | 少し減る |
| 0(線形の相関なし) | 約14% | 分散が効く |
| −0.5(逆に動きがち) | 10% | 大きく減る |
なお、$\rho = 0$ は「線形の相関がない」という意味で、「無関係(独立)」とは限りません。分布の裾(ファットテール)や相関の変化については、過去記事で詳しく書いています。
この場面でできること
- 自分の資産のリスクを、同じ物差しで比べられるようにする
- 分散が効いているかを、相関で確かめる
保証できないこと
- 測った数字が、将来も同じであること
- 過去の最大の落ち込みが、将来の損失の上限であること
なるほどポイント
分散の効き目は「何本持つか」ではなく「一緒に動く度合い」で決まる。そして、測った数字は過去の記録であり、将来の上限ではない。
4. 場面② 分ける:何を、どんな比率で持つか
「似たもの」を何本持っても、分散にはなりません。たとえば、米国株のETFと全世界株のETFは、中身がかなり重なっています。3章の表でいえば、$\rho$ が1に近い組み合わせです。

分け方は、スライドのように3つの段階で考えると分かりやすいと思います。下の段から順に見ていきます。
まずは均等配分
過去のデータから「最適な配分」を計算で求めると、データの小さな誤差に振り回されやすくなります。研究でも、計算で最適化した配分が、単純に均等に分けた配分(1/N)に勝てないことがあると報告されています(DeMiguelらの研究)。まずは均等配分を基準に考えるのが、入門者には分かりやすいと考えています。
次に、簡易的なリスク配分
一歩進めるなら、荒い資産は少なめに、穏やかな資産は多めに持つ方法があります。
数式コラム⑥:荒さの逆数で配分する(簡易的なリスク配分)
w_i = \frac{1/\sigma_i}{\sum_j 1/\sigma_j}
ことばで:各資産の「荒さの逆数」の割合で配分します。荒い資産ほど、比率が小さくなります。
数値例:株(荒さ20%)と債券(荒さ5%)なら、$1/20 : 1/5 = 1 : 4$ なので、株20%・債券80%です。
前提:2資産なら各資産のリスクの寄与がそろいますが、資産が3つ以上になると、相関まで考えた厳密なリスク均等配分とは別物になります。
発展的な選択肢(詳しくは続編で)
ここで、機械学習と統計の手法が出番を迎えます。この記事では概要だけ紹介します。
- 似たもの同士をまとめてから配分する(HRP:階層的リスク・パリティ):機械学習(階層的クラスタリング)で、値動きの似た資産をグループに分け、グループ単位で配分します。例えるなら、まずクラス分けをしてから、班ごとに役割を割り振るやり方です。数式コラム⑥と直観は似ていますが、別のルールです。たとえばグループの荒さが20%と10%なら、⑥の考え方(荒さの逆数)では約33%対67%、HRPのグループ配分(分散の逆数)では20%対80%になります
- 測った相関を、平均に少し寄せる(縮小推定):こちらは機械学習ではなく、統計的な推定手法です。限られたデータで測った値の、推定誤差の影響を抑えます。例えるなら、1回のテストの点数だけで判断せず、平均点にも少し寄せて評価するやり方です
HRPを含む実務の道具と、それぞれの「壊れ方」は過去記事で、配分を制約で規律づける考え方は凸最適化の記事で書いています。
この場面でできること
- 似た資産の重複に気づき、配分の偏りを抑える
- 推定誤差の影響を受けにくい配分を選ぶ
保証できないこと
- 危機のときに、資産が一緒に下がるのを防ぐこと
- 推定誤差を完全に取り除くこと
なるほどポイント
配分の基本は、均等配分や簡易的なリスク配分でも実践できる。この記事では、機械学習を「似た資産を整理するための追加の手段」として使う。
5. 場面③ 調整する:いま、どれだけ持つか
保有量の決め方には、大きく3つの方針があります。

- 固定配分:最初に決めた配分のまま持ち続けます。相場が荒れても量を減らさないため、暴落時の落ち込みは深くなりやすくなります
- 定期リバランス:定期的に、決めた比率に戻します。リスク資産が急落すると自動的に買い増すことになるため、下落が続く局面では損失を大きくすることがあります
- 動的な調整:荒れ具合などに応じて、保有量を増減します。推定の遅れ、往復ビンタ、急反発での出遅れが起きます
どの方針にも弱点があり、動的な調整が正解というわけではありません。大切なのは、どの方針を選ぶか、その理由と弱点を事前に決めておくことです。ここでは、動的な調整の代表的なやり方を2つ紹介します。
5-1 荒れ具合に応じて保有量を調整する(ボラティリティ・ターゲティング)
雨や霧の日は、車のスピードを落とします。目的地は変えず、速度だけを調整する。考え方はこれと同じです。
数式コラム⑦:保有比率の決め方
w = \min\left(1,\ \frac{\sigma_{\text{目標}}}{\sigma_{\text{足元}}}\right)
ことばで:目標とする荒さを、いまの荒さの推定値で割ったものを保有比率にします。ただし100%(=1)を上限とし、借金をしてまで増やすことはしません。
数値例:目標10%、足元の推定20%なら $w = 0.5$ です。現金の値動きを無視すると、計算上の推定の荒さは $0.5 \times 20% = 10%$ になります。
前提:あくまで推定値にもとづく計算です。その後に資産の荒さが40%になれば、同じ保有比率でも20%相当になります。目標の荒さは、将来の損失の上限でも、実際に実現する荒さの保証でもありません。
| 相場の荒さの推定(年率) | 株の保有比率 | 読み方 |
|---|---|---|
| 5%(とても穏やか) | 100% | 上限で止める |
| 10%(穏やか) | 100% | 目標どおり |
| 20%(やや荒れ) | 50% | 半分に減らす |
| 40%(暴落期) | 25% | 4分の1まで減らす |
判断には、前日までのデータだけを使います。後出しジャンケンをしないためです。
研究ではどうでしょうか。結果は一様ではありません3。
- Harveyらは、60以上の資産でこの手法を検証し、極端なリターンが起きにくくなると報告しています。ただし、減るのは下側の極端なリターンだけではなく、上側も同じように減ります。また、シャープレシオの改善が見られたのは株式やクレジットなどのリスク資産で、債券・通貨・商品ではほとんど影響がありませんでした
- 一方、Cederburgらは103の株式戦略を検証し、調整しない戦略に対する体系的な優位性は見られなかったと報告しています。実際に実行できる形(アウト・オブ・サンプル)で試すと、むしろ成績が劣る場合が多かったそうです
この手法の弱点も、ここで押さえておきます。急落の初動や推定の遅れには対応しきれず、大きな損失を防げない場合があります。また、急反発の局面では出遅れます。
5-2 下り坂の判定を加える(トレンド・フィルター)
もう一つの代表的なやり方が、価格が長期の平均線(例:200日移動平均)を下回ったら、保有を少し減らす方法です。5-1に追加するルールとして使うこともできます。
数式コラム⑧:長期の平均からの乖離
\text{乖離率} = \frac{\text{今の価格}}{\text{200日平均}} - 1
ことばで:いまの価格が、長期の平均より上か下かを表します。マイナスなら「下り坂」と判断して、保有を減らします。
数値例:乖離率がマイナスなら保有を半分に、のように段階的に調整します。5-1と組み合わせるなら掛け算で考えます(荒さの調整で50%、下り坂の判定で50%なら、$0.5 \times 0.5 = 25%$)。
前提:平均線の期間や減らし方で、結果は変わります。選び方を過去に合わせすぎないことが大切です(6章)。
トレンドフォローについては、Hurstらが100年以上のデータで検証した有名な研究があります。ただし、これは多くの市場で買いと売りの両方を使う戦略の研究で、「200日平均を割ったら保有を半分にする」というルールそのものを実証したものではありません。考え方の関連研究として捉えてください。トレンドフォローが生き残る理由は過去記事で、市場の性質が変わっていく見方は適応的市場仮説の記事で書いています。
この手法の弱点は、平均線の付近で売り買いを繰り返す「往復ビンタ」と、判断の遅れです。
5-3 スイッチではなく、調光ダイヤル

スライドは、5-1と5-2の2つのルールを「調光ダイヤル」としてまとめたものです。
「全部売る/全部買う」という切り替えは、急な戻りを取り逃がしやすくなります。2-4で見たとおり、上昇率の高い日は、急落の直後に集中しやすいからです。電気のON/OFFスイッチではなく、調光ダイヤルのように少しずつ調整するほうがよいと考えています。
それでも、出遅れはなくなりません。たとえば2020年春のように、急落のあと、荒れ具合が高いまま価格が急回復する局面では、保有比率の戻りが遅れます。これは安心のために払う「保険料」と考えることもできます。ただし、保険のように損失を補償してくれるわけではありません。
この場面でできること
- 荒れ具合に応じて、リスクの膨らみを抑えることを目指す
- 方針を事前に決め、慌てた売買を減らす
保証できないこと
- 大きな損失を防げること
- 目標の荒さが、将来も実現すること
- 急反発に乗り遅れないこと
なるほどポイント
荒れ具合に応じて保有量を調整するのは、リスクの膨らみを抑えるための方法。大きな損失を防げる保証ではなく、出遅れも含めて評価する必要がある。
6. 場面④ 続ける:確かめ、守り、見直す
ルールを作ったら終わりではありません。「試行の記録 → 未使用データでの確認 → 単純な比較 → 費用の確認 → 監視と停止」という流れで考えます。
試した回数を記録する
過去にぴったり合わせたルールは、将来うまくいくとは限りません。過去問の答えを丸暗記しても、本番の試験で点が取れないのと同じです。

数式コラム⑨:試しすぎの危うさ
1 - 0.95^{20} \approx 0.64
ことばで:まったく効果のないルールでも、偶然「効いているように見える」確率が5%あるとします。20個試すと、1つ以上がそう見える確率は約64%になります。
数値例:たくさん試して一番良いものを選ぶと、偶然の当たりを「実力」と勘違いしやすくなります。
前提:各検定が独立で、すべて効果がなく、それぞれの誤検出率が5%という、説明用の仮定です。この64%自体は、PBO(バックテストの過剰適合の確率)ではありません。
PBOやDSR(デフレーテッド・シャープレシオ)は、補正すれば将来の有効性を証明できる道具ではありません。試行錯誤による見かけの成績の上昇を疑うための道具です。PBOの記事や、AIが作った戦略の検証についての記事もあわせてご覧ください。
ここから先の4つは、次のスライドの順に説明します。
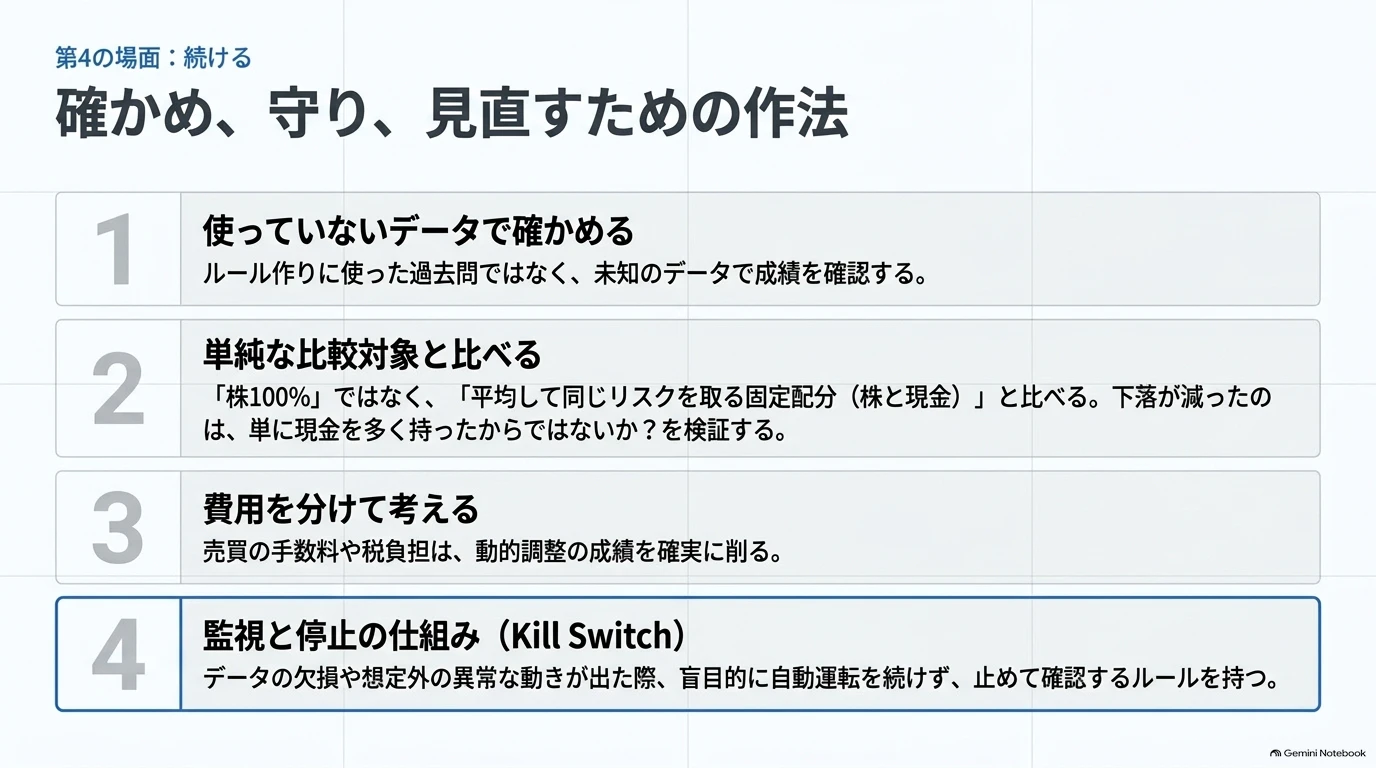
使っていないデータで確かめる
ルールづくりに使っていない期間のデータで、成績を確認します。
単純な比較対象と比べる
ここが見落とされやすいところです。調整ルールの成績は、「株100%」と比べるだけでは不十分です。平均して同じくらいのリスクを取る「株と現金の固定配分」とも比べます。
動的な調整で最大の落ち込みが小さくなっても、平均の株の保有比率が大きく下がっていれば、改善の一部は単に株を少なく持った結果かもしれません。リスクを下げた効果なのか、下げるタイミングを選んだ付加価値なのか。この2つを分けるための比較です。
費用を分けて考える
売買に伴うコスト(手数料など)と、課税口座で利益を確定したときの税負担は、別のものとして考えます。売買の回数が増えるほど、どちらも成績を削ります。
監視と停止の仕組み
決めたルールは、感情で破らないことが大切です。完全な自動化にするか、半自動にするか、定期的に手で確認するかは、実装の選択です。
同時に、ルールを盲目的に動かし続けないことも大切です。データの欠損、異常な注文量、想定外の動きが出たときに、確認して止められるようにしておきます。いわゆるキルスイッチ(Kill Switch)です。
この場面でできること
- 偶然の当たりを実力と勘違いするリスクを下げる
- 感情による場当たり的な売買を減らす
- 前提が崩れたときに気づき、止められるようにする
保証できないこと
- 検証を通ったルールが、将来も効くこと
なるほどポイント
感情でルールを破らないことと、前提が崩れたルールを盲目的に動かし続けないこと。その両立が「続ける」。
7. 実例で地図を読む
プロやロボアドバイザーの事例も、この地図で読むことができます。ただし、ここで紹介するのは有効性の証明ではありません。「同じ地図でも、目的や制約によって使い方が違う」ことの例です。
| タイプ | 主に使っている場面 | 考え方 | 注意したい点 |
|---|---|---|---|
| オール・ウェザー型(機関投資家) | ② 分ける | 景気とインフレの環境に対する資産の反応を組み合わせ、リスクの大きさで配分する | 実際の戦略と、公開されている簡易的な配分は区別して考える。前提とした資産の関係が崩れる局面(2022年など)もある |
| 決めた比率に戻す型 | ② 分ける・④ 続ける | 予測に頼らず、決めた配分を保つ | 荒れても量を減らさないため、暴落時の落ち込みは深くなりやすい。下落が続くと、比率を戻すための買い増しが損失を大きくすることもある |
| AIで先を予想する型 | 主役にしない用途(予測)に重心 | 予測にもとづいて配分を変える | 予測が外れるリスクがある。判断の中身が見えにくい |
| 荒れたら減らす型 | ③ 調整する | 荒れ具合に応じて保有量を変える | 急な回復局面で出遅れやすい |
なるほどポイント
地図を持つと、サービスや戦略を「どの場面に、何を前提にクオンツを使っているか」で読めるようになる。
8. 守りの弱点を整理する
各章の「保証できないこと」を、ここでまとめて振り返ります。特に大きいのは、次のスライドの3つです。

スライドでは守りのコストを「保険料」と表現していますが、5-3で触れたとおり、保険のように損失を補償してくれるわけではありません。そのほかの弱点も含めて整理すると、次のとおりです。
- 上昇が続く相場では、何もしない運用に負けることがある
- 急な回復局面では、出遅れる
- 守りすぎると、長期の成長を取り逃がす(2-4)
- 推定には誤差があり、判断は遅れる
- 研究結果の適用範囲は限られる。資産、期間、ルールが違えば結果も違う
- 評価は、儲けの大きさだけでなく、最大の落ち込みや、同じくらいのリスクを取る固定配分との比較でも見る必要がある
なるほどポイント
守りにはコストがあり、効かない場面もある。それを承知で選び、選んだ理由を説明できることが大切。
9. まとめ:地図とチェックリスト
最後に、地図をもう一度振り返ります。
出発点(何を守るか)→ ① 測る → ② 分ける → ③ 調整する → ④ 続ける
ご自身の運用を見直すときに、次の5つを問いかけてみてください。

スライドの5つの問いを、もう少し具体的に書くと次のとおりです。
- この資金の目的と、どの程度の減少なら運用を続けられるかを、言葉と数字で決めているか
- 自分の資産の荒さ・過去の最大の落ち込み・相関を把握し、それが将来の上限ではないと理解しているか
- 似た値動きの商品を重ねて持ち、分散したつもりになっていないか
- 相場が荒れたとき、配分を保つのか、定期的に戻すのか、保有量を動的に変えるのか。その方針と理由、弱点を事前に決めているか
- ルールを過去に合わせすぎていないか。単純な比較対象と比べ、前提が崩れたときに止めて見直す仕組みがあるか
「4つの場面で考える」ことと、「紹介した手法をすべて導入する」ことは別です。自分のルールと、それを選んだ理由を説明できること。それがこの記事のゴールです。
守りは利益を約束しない。けれど、長期の成長を受け取るには、まず運用を続けている必要がある。守りのクオンツは、そのための道具だと考えている。
次回以降の予定
このシリーズでは、4つの場面を1つずつ掘り下げていく予定です。
| 回 | テーマ |
|---|---|
| 第2回 | 測る編:荒さ・最大の落ち込み・相関を、自分の資産で測る |
| 第3回 | 調整する編:固定配分・定期リバランス・動的調整を、同じくらいのリスクの比較対象と並べて検証する |
| 第4回 | 分ける編:HRPと縮小推定 |
| 第5回 | 続ける編:検証(DSR・ウォークフォワード)と、監視・停止の仕組み |
参考文献
- Moreira, A. and Muir, T. (2017) "Volatility-Managed Portfolios," Journal of Finance, 72(4). NBER版
- Harvey, C. R. et al. (2018) "The Impact of Volatility Targeting," Journal of Portfolio Management. 論文PDF
- Cederburg, S. et al. (2020) "On the Performance of Volatility-Managed Portfolios," Journal of Financial Economics. 概要
- Hurst, B., Ooi, Y. H. and Pedersen, L. H. (2017) "A Century of Evidence on Trend-Following Investing," Journal of Portfolio Management.
- DeMiguel, V., Garlappi, L. and Uppal, R. (2009) "Optimal Versus Naive Diversification: How Inefficient Is the 1/N Portfolio Strategy?" Review of Financial Studies.
- López de Prado, M. (2016) "Building Diversified Portfolios that Outperform Out of Sample," Journal of Portfolio Management.
- Ledoit, O. and Wolf, M. (2004) "Honey, I Shrunk the Sample Covariance Matrix," Journal of Portfolio Management.
- Bailey, D. H. and López de Prado, M. (2014) "The Deflated Sharpe Ratio," Journal of Portfolio Management.
- Ellis, C. D. (1975) "The Loser's Game," Financial Analysts Journal.
- Morningstar (2025) "Mind the Gap US 2025." Morningstar
関連記事
- 予測精度より重要なもの――クオンツ運用で資金管理が支配的になる理由
- 金融市場におけるAI予測の限界 — 「微弱な予測可能性」をどう収益に変えるか
- クオンツ×AIの可能性を活かすために ― 限界を前提に「道具」として使う8つの心構え
- MaxDDは「過去最大損失」で終わらない。クオンツが見るべき戦略の生存性
- 投資で破産しないための数学:ケリー基準を理解する
- クオンツ実務の必須装備――Kelly・ATR・DD制御・HRPと、それぞれの「壊れ方」
- トレンドフォローにエッジはあるのか――「遅れて入る」戦略がなぜ生き残るのか
-
Morningstar「Mind the Gap US 2025」。ファンドの年率リターン(時間加重)と、資金の出し入れを反映した投資家リターンの差。数値は2024年12月末までの10年間。 ↩
-
J.P. Morgan Asset Managementの分析(CNBCの報道による)。2005年1月3日にS&P 500へ1万ドルを投資し、2024年12月31日まで保有した場合と、上昇率の高い10日を逃した場合の比較。報道記事 ↩
-
荒れ具合で保有量を調整する考え方は、Moreira & Muir (2017) が広く知られるきっかけになりました。同論文は、平均・分散で評価する投資家の効用が約65%改善すると報告しています。ただし、これは運用収益率の改善ではなく、比較対象として挙げられている約35%も別の研究(期待リターンのタイミング戦略)の数値です。また、同論文の主分析は前月の実現分散の逆数で保有量を調整しており、本記事の簡易ルール(荒さの逆数・上限100%)とは異なります。 ↩