

はじめに
「ドル円は来週上がるか、下がるか」。
FXのトレード戦略の多くは、最終的にはこの問いと向き合っている。移動平均線(MA)のクロスで売買するトレンドフォローも、将来の価格水準を予想するわけではないが、ルールに従ってその通貨ペアの方向に賭けている点では同じである。
本記事で紹介するクロスセクション・モメンタムは、問いを「どの通貨が、他の通貨と比べて強くなるか」に置き換える。予測が不要になるわけではない。予測の対象が「方向」から「通貨間のリターンの差」に移り、それに合わせてポートフォリオの組み方も変わる。その違いが何をもたらし、何をもたらさないのかを、論文の結果から整理したい。

題材は Menkhoff, Sarno, Schmeling, Schrimpf による論文「Currency Momentum Strategies」(BIS Working Paper No.366, 2011/Journal of Financial Economics, 2012)である。以下の Table・Figure 番号は BIS 版に対応する。
- BIS Working Paper 版(PDF):https://www.bis.org/publ/work366.pdf
- Journal of Financial Economics 掲載版(DOI):https://doi.org/10.1016/j.jfineco.2012.06.009
この記事のポイント
- クロスセクション・モメンタムは、通貨の「方向」ではなく、通貨間の「将来リターンの差」を予測の対象にする戦略
- 1976〜2010年のデータで、代表的な MOM(1,1) はコスト控除前に年9.46%、シャープレシオ0.95(Table 1)
- このサンプルでは、比較したMAルールやキャリートレードだけでは説明できない収益があった
- ただし取引コストを差し引くと年3.92%まで下がり、先進国通貨に限定すると多くの仕様で大きく低下する
なお、以前の記事で Moskowitz, Ooi, Pedersen (2012) の時系列モメンタムを扱った。 本記事はその続編として、「同じモメンタムでも、何と比べるかで別物になる」という視点で読んでもらえると分かりやすいと思う。
1. 2つのモメンタム
時系列モメンタム(Time-Series Momentum)
ある通貨をその通貨自身の過去と比べ、通貨ペアごとにロングかショートかを判断する。Moskowitz らの時系列モメンタムは、各資産自身の過去の超過リターンの符号(プラスかマイナスか)を使う。
MAクロスも、各資産自身の値動きを使うトレンド追随ルールで、時系列モメンタムに近い発想を持つ。ただし、価格と移動平均の位置関係を使うため、過去リターンの符号を使うルールとは売買シグナルの定義が異なる。
クロスセクション・モメンタム(Cross-Sectional Momentum)
ある通貨を同じ時点の他の通貨と比べる。株式市場では Jegadeesh and Titman (1993) 以来よく知られた手法で、この論文はそれを通貨に適用している。手順は次の通りである。
- 毎月末、その時点でデータが利用可能な対象通貨(同時点で最大約40通貨)について、過去 $f$ か月の超過リターンを計算する
- リターンの順に並べ、6つのグループ(6分位)に分ける
- 最も強いグループ(勝ち組)をロング、最も弱いグループ(負け組)をショートする
- 作ったポートフォリオを $h$ か月保有する

この戦略を MOM($f$, $h$) と表記する。論文は毎月末に新しいポートフォリオを作り、それぞれを $h$ か月保有する形で、$f$ と $h$ の組み合わせを幅広く検証している。本記事では、論文が中心的に扱う MOM(1,1)(過去1か月のリターンで並べ、1か月保有し、毎月並べ直す)を主に取り上げる。
ここでの超過リターンは、米ドルの短期金利で運用した場合を基準とする、外貨運用の超過リターンである。為替レートの変化と金利差の両方を含み、論文では次のように近似されている。
$$
rx_{t+1} \approx f_t - s_{t+1}
$$
$s$ はスポットレート、$f$ は1か月物フォワードレートで、いずれも対数をとった「1ドルあたりの外貨」建ての値である。
2つのモメンタムの対比
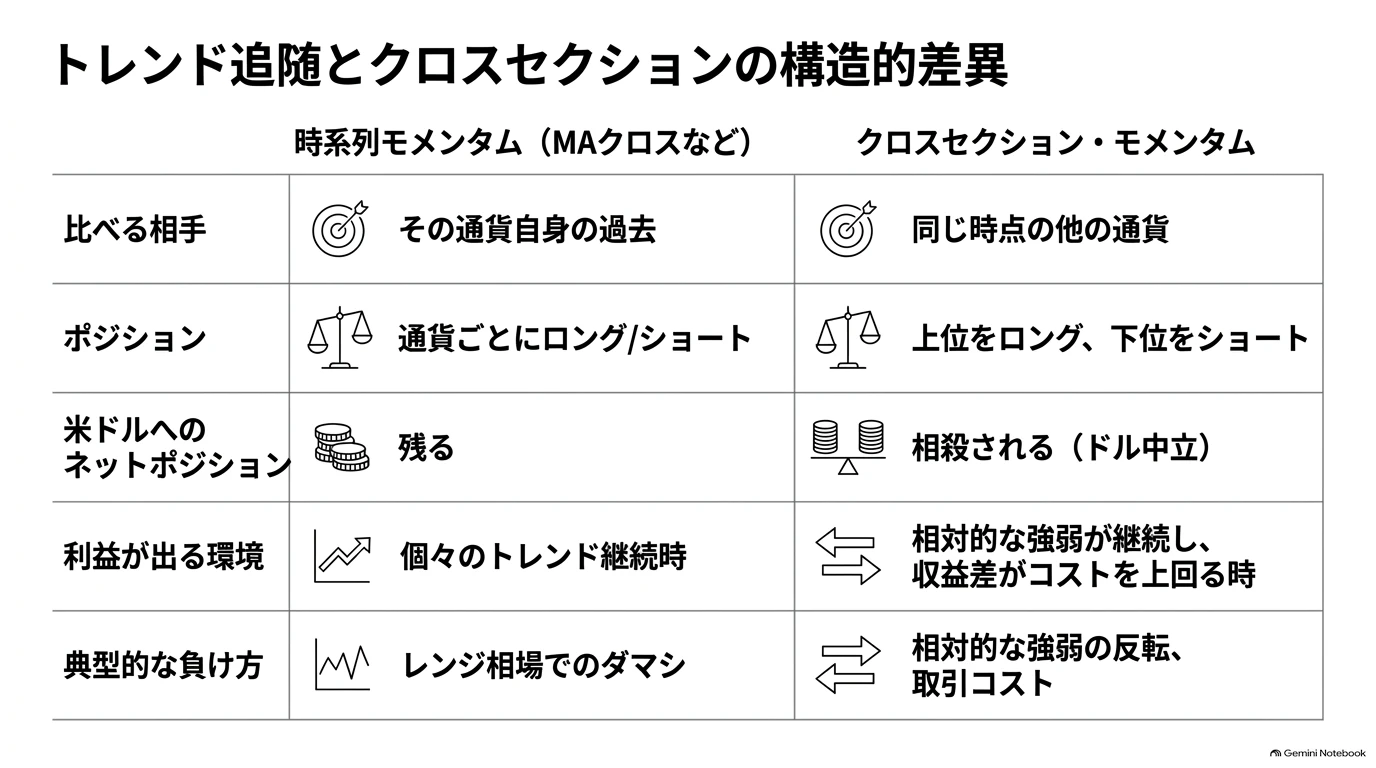
スライドの内容に「問い」と「予測の対象」を加えて整理すると、次のようになる。
| 時系列モメンタム(MAクロスなど) | クロスセクション・モメンタム | |
|---|---|---|
| 比べる相手 | その通貨自身の過去 | 同じ時点の他の通貨 |
| 問い | 「この通貨は上がるか?」 | 「どの通貨が相対的に強くなるか?」 |
| 予測の対象 | 各通貨の先行きの方向 | 通貨間の将来リターンの差 |
| ポジション | 通貨ペアごとにロングかショート | 上位グループをロング、下位グループをショート |
| 米ドルへのネットポジション | 残る | 相殺される(ドル中立) |
| 利益が出やすい環境 | 個々の通貨のトレンドが続くとき | 過去の相対的な強弱がその後も続き、収益差が取引コストを上回るとき |
| 典型的な負け方 | トレンドが出ないレンジ相場でのダマシ | 相対的な強弱の反転、取引コスト |
※「利益が出やすい環境」「典型的な負け方」は筆者の整理である。
2. 論文の主な結果

1976年1月〜2010年1月、最大48通貨のデータで、論文は次の結果を報告している。
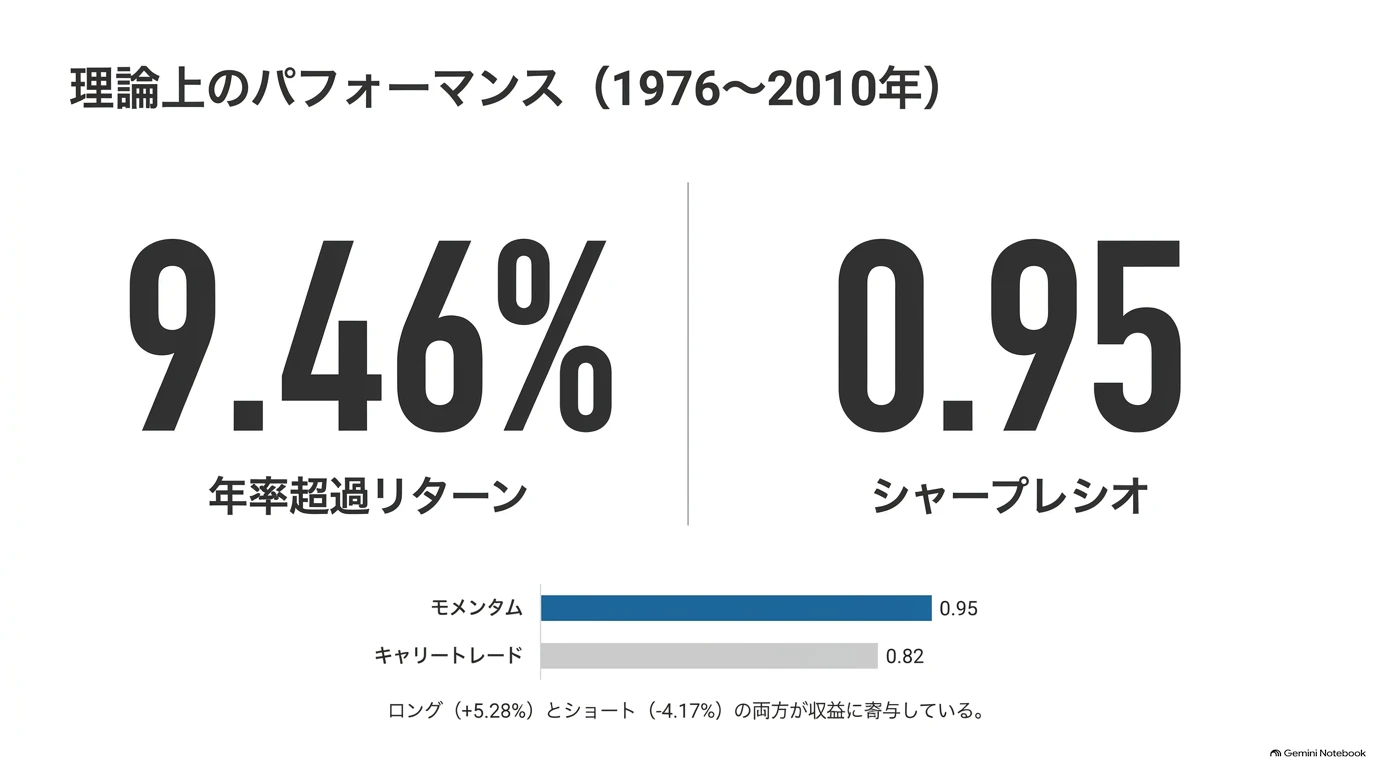
- MOM(1,1) の超過リターンは年9.46%(t値5.31)、シャープレシオ0.95(Table 1)。論文が比較対象として挙げるキャリートレードのシャープレシオ0.82を上回る
- 負け組は年−4.17%、勝ち組は年+5.28%で、ロングとショートの両方が収益に寄与している(Table 4)
- 過去のスポットレートの変化で通貨を並べ、スポットの値動きだけを評価する計算でも、年7.91%の収益差が報告されている(Table 1 右側)。また、各通貨のリターンを過去リターンと金利差で同時に説明する回帰でも、過去リターンの効果は残った(Table 7)。通貨モメンタムは、金利差だけに依存する現象ではないことが分かる
「後から一番良い組み合わせを選んだだけではないか」という疑問に対して、論文は144通り($f$, $h$ = 1〜12か月)のモメンタム戦略そのものを、過去の成績で並べる「Momentum²」も検証している(Table 2)。直近1か月の成績で評価した場合の結果は次の通りである。
| 対象 | 年率平均超過リターン |
|---|---|
| 直近成績が上位の16戦略 | 8.70% |
| 直近成績が下位の16戦略 | 1.03% |
| 上位16戦略を買い、下位16戦略を売った差 | 7.67% |
これは事後的な戦略選択への懸念を和らげる検証だが、研究全体の選択バイアスや、公表後の有効性まで解決したことを意味しない。
これとは別に、通常の MOM($f$,1) をサンプル期間を4等分して見ると、どの $f$ でも4期間すべてでコスト控除前のリターンはプラスだった(Table A.2)。
年率リターンの読み方
本記事の年率リターンは、論文が定義する月次超過リターンの平均を年率換算した値であり、FX口座の証拠金に対する年利や複利の成長率を意味しない。また、異なる戦略を比較する際は、想定元本やリスク量をそろえる必要がある。
3. クロスセクション・モメンタムの特徴と利点
3.1 方向ではなく「差」に賭ける
過去のリターンで通貨を並べる作業そのものは、過去データの集計にすぎない。しかし、それを売買に使う以上、「過去に相対的に強かった通貨は、その後も弱かった通貨を上回る」という予測をしていることになる。ユーロを買ってポンドを売る取引は、経済的にはユーロがポンドに対して強くなることへの賭けであり、相対的な方向への見通しは残っている。
違いは、損益が何で決まるかにある。次の架空例を見てほしい。
| 翌月の結果 | 買ったグループ | 売ったグループ | 損益(買い−売り) |
|---|---|---|---|
| 両方とも下落したが、買った側の下落が小さい | −1% | −3% | +2% |
| 両方とも上昇したが、売った側の上昇が大きい | +1% | +3% | −2% |
※同じ基準通貨・同じ想定元本で買いと売りを組んだ、コスト控除前の例。
1行目では「方向」は外れているのに利益が出て、2行目では「方向」は当たっているのに損失が出る。重要なのは全体の上げ下げではなく、買った側と売った側の差である。
また、すべての通貨の将来の順位を正確に当てる必要もない。必要なのは、選んだ上位グループの平均リターンが下位グループを上回り、その差が取引コストを超えることである。
論文も、この勝ち組−負け組のポートフォリオは米ドルの成分が打ち消されるためドル中立であると説明している。実際、基準通貨を米ドルから英ポンド、スイスフラン、カナダドル、スウェーデンクローナに替えても、MOM(1,1) のリターンは年9.27〜9.48%とほとんど変わらない(Table A.6)。
ただし、相殺されるのは米ドルへの直接のネットポジションである。ドル高、リスクオフ、流動性の悪化といった局面への感応度まで、自動的にゼロになるわけではない。次の節で、この点を整理する。
3.2 共通の方向への依存を抑えられる
説明用の単純なモデルとして、各通貨のリターンを次のように表してみる。
$$
r_{i,t} = \beta_i m_t + \varepsilon_{i,t}
$$
$m_t$ は、ドル全体の強弱やリスクオン・リスクオフ、流動性の悪化など、すべての通貨に影響する共通要因である。$\beta_i$ はその通貨の共通要因への反応の大きさ、$\varepsilon_{i,t}$ は通貨固有の動きを表す。
時系列戦略で通貨 $i$ を持つと、損益には $\beta_i m_t$ がそのまま含まれる。一方、クロスセクションで勝ち組 $H$ をロング、負け組 $L$ をショートすると、
$$
r_{H,t} - r_{L,t} = (\beta_H - \beta_L), m_t + (\varepsilon_{H,t} - \varepsilon_{L,t})
$$
となる。$\beta_H$ と $\beta_L$ が近ければ、共通要因への依存は小さくなる。ただし、完全に相殺されるのは両者が等しい場合だけである。たとえば勝ち組に高金利通貨が多く集まる局面では(3.5節)、リスクオフへの感応度が残る可能性がある。
また、共通要因は単なるノイズではなく、それ自体がリスクと収益の源泉でもある。クロスセクション・モメンタムは共通要因を「消す」というより、共通の方向への依存を抑えた形でポートフォリオを組む方法だと理解するのが正確だと考えている。
3.3 通貨の選択範囲が、戦略の成績を左右する
論文は、対象とする通貨の集合の大きさとリターンの関係を、シミュレーションで調べている(Figure 3)。
- 全期間の48通貨から $N$ 通貨をランダムに選び、MOM(1,1) の平均年率リターンを計算する。これを5,000回繰り返して平均する
- 選ぶ組み合わせは、各月に最低6通貨のデータが存在するものに限る
- $N$ は全期間を通じた通貨の集合の大きさであり、各月の取引可能数や同時保有数ではない
- $N = 48$ は Table 1 の結果そのものである

※スライド中の数値は、筆者が Figure 3 から読み取った概算値。
$N = 6$ で年約4%、$N = 12$ で年約7.5〜8%、$N = 36$ 前後で年約9.5%に達し、その後はほぼ横ばいだった。通貨の集合を広げるほど平均収益が高まる傾向があり、その追加効果は次第に小さくなっている。
ただし、この図は平均収益についての結果であり、損益の標準偏差やドローダウンなど、安定性が同じように改善したことを直接示すものではない。
対象通貨を増やすことは、予測力のある投資判断を分散して実行する機会を広げ得る。ただし、通貨数を増やすだけで予測力や収益が生まれるわけではない。どの通貨が含まれるか(データ履歴の長さや通貨の性質)も結果に影響する点は、4.2節(現実2)で触れる。
3.4 比較したMAルールだけでは説明できない収益
論文は、古典的なMAクロス・ルール1との比較も行っている(Table 3)。全通貨にMAルールを適用して等ウェイトで束ねると、3つのルールで年5.1〜5.3%、シャープレシオ0.77〜0.88だった(1日・20日ルールは年5.27%)。このサンプル期間では、MAルール自体も十分に機能していたことになる。

※円の重なりは概念図であり、実際の重なりの大きさを表すものではない。
そのうえで、クロスセクション・モメンタムのリターンをMAルールのリターンで回帰すると、次の結果になる。
- MOM(1,1) を1日・20日MAクロスで回帰すると、α(MAでは説明できない部分)は年7.74%(t値4.54)、自由度調整済み決定係数は3.6%
- 最も説明力が高かった組み合わせ(MOM(6,1) と1日・200日MAクロス)でも、自由度調整済み決定係数は26%で、αは年4.16%(t値2.46)残る
また、各通貨の時系列モメンタム(前月のリターンがプラスならロング、マイナスならショート)を等ウェイトで束ねた戦略は、シャープレシオ0.76だった。クロスセクションの MOM(1,1) は0.95である(Table A.3)。なお、勝ち組−負け組のポートフォリオと、各通貨の戦略を平均したポートフォリオでは、ポジション量の定義が異なる。平均リターンの大小ではなく、シャープレシオで比べる方が適切である。
このサンプルでは、クロスセクション・モメンタムのリターンは、比較したMAルールだけでは十分に説明できなかった。MAを置き換えるものというより、組み合わせを検討する余地がある別の戦略と考えている。
3.5 キャリートレードとの関係
日本の個人投資家にとって身近な「高金利通貨を買ってスワップポイントを得る」取引は、キャリートレードの考え方に基づいている。論文は、クロスセクション・モメンタムとキャリートレードの関係も詳しく調べている。

※左右の推移はリターン分布の性質を示すイメージ図であり、実際のリターン系列ではない。
- このサンプルでは、モメンタム(勝ち組−負け組)とキャリー(高金利−低金利)という2つのロング・ショート戦略の間の相関は0.04だった($f$ = 6, 12 でも0.01、0.07、Table 5)
- ただし無関係ではない。勝ち組は負け組よりも形成時点の金利が高い傾向があり、その差は年約4.6%だった(Table 4)。論文も、両者はある程度関連するものの同じではないと述べている
- 低金利通貨の中だけで並べても、高金利通貨の中だけで並べても、モメンタムのリターンは年5.06%と年5.36%で、差は統計的に有意ではなかった(Table 6)
- キャリーのリターン分布は負の歪み(歪度−0.69)で、「普段は稼ぎ、ときどき大きく負ける」形だった。モメンタムはわずかに正の歪み(0.06)だった(Table 4)
- 2007年7月〜2009年6月の金融危機期には、モメンタムが月平均+0.80%、キャリーが月平均−0.05%で、相関は−0.31だった
なお、個別の高金利通貨を買ってスワップを得る取引は、論文の「高金利グループ−低金利グループ」のポートフォリオとは別物である。同じ相関がそのまま当てはまるわけではない点には注意したい。それでも、キャリー型の取引と組み合わせたときの分散効果を検討する余地はあると考えている。
4. それでもフリーランチではない

ここまで特徴と利点を見てきたが、この論文の価値は、むしろ「なぜこの収益が残っているのか」を正直に分析している点にあると考えている。以下、論文から読み取れる4つの「現実の摩擦」を順に見ていく。
4.1 現実1:取引コストで半分以下になる

- 提示スプレッドをすべて差し引くと、MOM(1,1) は年9.46% → 年3.92%(t値2.20)まで下がる(Table 8)
- 勝ち組ポートフォリオでは、月平均で約7割(74%)の通貨が入れ替わる(Table A.4)
- 勝ち組・負け組に入る通貨は、平均的な通貨よりもスプレッドが広い(Table A.4)
論文は、提示スプレッドは実際の取引コストより大きいとも指摘している。スプレッドを50%に割り引くと年6.64%(Table 9)、1992年以降に限ると、提示スプレッドをすべて差し引いても年7.27%残る(Table A.11)。それでも、コストが収益の大きな部分を食うことに変わりはない。
4.2 現実2:リスクの高い通貨ほど、モメンタムが強い
先進国通貨に限定すると、収益は大きく低下する
個人投資家にとって最も重要なのはここだと考えている。この論文の先進国15通貨のサンプルでは、提示スプレッドを全額控除すると、多くの仕様で収益が大きく低下した。
- 代表例の MOM(1,1) は、コスト控除前の年3.83%(t値2.72)から、**コスト控除後は年0.79%(t値0.44)**となり、統計的な有意性も確認できなかった(Table A.12、A.13)
- 1992年以降の先進国サンプルでは、MOM(1,1) のコスト控除後は**年−0.73%**だった(Table A.14)
- 一方で、過去3か月で並べる MOM(3,1) はコスト控除後も年3.32%(t値2.05)残っており、すべての仕様で消えるわけではない(Table A.13)
リスクの高い通貨ほど、モメンタムが強かった
論文は、どのような通貨でモメンタムが強いかも調べている(Table 11)。
| 分類 | 低いグループ | 高いグループ |
|---|---|---|
| 固有ボラティリティ | 年3.97% | 年8.09% |
| カントリーリスク | 年4.50% | 年8.72% |
※各指標の中央値で通貨を2群に分け、それぞれの中で過去1か月のリターンにより3群に分けたうえでの、勝ち組−負け組のリターン(MOM(1,1) に相当、コスト控除前)。カントリーリスクの分析は1985年1月以降のデータに基づく。

※スライドの0.79%は先進国15通貨・MOM(1,1)のコスト控除後(Table A.13)、8.72%はカントリーリスクが高いグループのコスト控除前(Table 11)であり、条件の異なる数値である。
ヘッジしにくく、資本規制や急激な為替変動のリスクが高い国の通貨ほど、モメンタムが強かった。表のように低リスク側にも正の収益はあるが、差は大きい。論文はこれを「裁定の限界」、つまりリスクや制約のために、プロでも簡単には取り切れない構造として説明している。
先進国サンプルは通貨数が少ないだけでなく、固有ボラティリティやカントリーリスクの低い通貨が中心でもある。先進国で収益が弱い理由として、どちらがどれだけ効いているかは、この論文からは切り分けられない。
なお、資本規制のある通貨や取引が難しい通貨を除いても、コスト控除前で年8%台のリターンは残る(Table 13)。「取引できない通貨の幻のリターン」というわけではない点は、公平のために付け加えておく。
個人がFX業者で日常的に取引するのは主要通貨が中心で、新興国通貨はスプレッドが広いことが多い。論文の「年9%台」を、そのまま自分の口座で期待するのは危険である。
4.3 現実3:シグナルの鮮度(同じ通貨を持ち続けると反転する)

最初に選んだ通貨の組み合わせを固定したまま追跡すると、累積リターンは8〜12か月後にピークを迎え、その後は低下していく(Figure 4)。過去12か月で並べた場合、筆者が図から読み取った値では、60か月後には累積で約−5%まで落ち込んでいる。過去1か月で並べた場合は、低下しつつも60か月後でもプラス圏にとどまっている。
ここでいう長期保有は、最初に選んだ通貨の組み合わせを維持する場合を指す。毎月シグナルを更新しながら、この戦略を長期間運用することとは異なる。
論文はこれを、株式市場のモメンタム研究(Jegadeesh and Titman, 2001)と同じく、「初期の過小反応と、その後の過剰反応の修正」と整合的だと解釈している。実務的には、シグナルの鮮度が重要であることが示唆される。実際、どの $f$ でも保有期間 $h$ を延ばすほど、リターンは概ね低下している(Table 1)。
そして、鮮度を保つためにシグナルを頻繁に更新すれば、それだけ売買回転率が上がり、現実1の取引コストが重くなる。鮮度とコストはトレードオフの関係にある。
4.4 現実4:時期によるぶれと、2010年以降の有効性
時期によるぶれが大きい
36か月の移動平均で見ると、2000〜2005年頃にはコスト控除後でも月2%前後に達した一方、ゼロ近辺やマイナスの期間も長く続いている(Figure 7)。
運用成績を短い期間で評価されるプロの運用者にとって、「数年単位で効かない時期がある」戦略は持ち続けにくい。これも収益が消えずに残っている理由の一つだと、論文は考察している。
データは2010年まで
この論文のデータは2010年1月で終わっている。皮肉なことに、論文自身が紹介しているように、MAなどのテクニカル・ルールの収益は、広く知られるにつれて低下してきたという先行研究がある。クロスセクション・モメンタムも、公表後に同じ道をたどっている可能性は否定できない。
2010年以降も同じ性質が残っているかは、実際に使う前に自分のデータで確かめる必要がある。
5. まとめ

通貨クロスセクション・モメンタムは、過去の相対的な強さを、将来の収益差の予測につなげる戦略である。
- 予測の対象を、各通貨の「方向」から、通貨間の「将来リターンの差」に移す
- ロングとショートを組み合わせて米ドルへのネットポジションを相殺し、共通の方向への依存を抑える
- このサンプルでは、比較したMAルールやキャリートレードだけでは説明できない収益が確認された
一方で、その代わりに実装の難しさを引き受けている。高い売買回転率による取引コスト、多くの通貨(新興国通貨を含む)を扱う必要性、リスクの高い通貨ほど収益が大きいという偏り、シグナルの鮮度とコストのトレードオフ、そして時期によるぶれである。先進国通貨に限定すると、コスト控除後の収益は多くの仕様で大きく低下する。

予測の精度を上げることだけが、トレード戦略を改善する方法ではない。予測の対象とポートフォリオの組み方を変えるという選択肢もある。資産間の将来の相対リターンを評価するという点では、Numerai の予測タスクにも通じる発想だと考えている。ただし、使うシグナルやポートフォリオの構築方法は異なる。
そして、予測の対象を変えても、コストとリスクは消えない。過去の相対的な強さが今後も持続するか、そして実際の取引条件でコストを上回るかは、それぞれ検証する必要がある。
本記事は論文の内容を紹介するものであり、特定の投資行動を推奨するものではない。数値は論文のサンプル期間(原則として1976〜2010年。カントリーリスクの分析は1985年以降、一部の分析は1992年以降)におけるものである。
参考文献
- Menkhoff, L., Sarno, L., Schmeling, M., & Schrimpf, A. (2012). Currency momentum strategies. Journal of Financial Economics, 106(3), 660–684. https://doi.org/10.1016/j.jfineco.2012.06.009
- BIS Working Papers No.366 (2011). https://www.bis.org/publ/work366.pdf
- Moskowitz, T. J., Ooi, Y. H., & Pedersen, L. H. (2012). Time series momentum. Journal of Financial Economics, 104(2), 228–250.
- Jegadeesh, N., & Titman, S. (1993). Returns to buying winners and selling losers: Implications for stock market efficiency. Journal of Finance, 48(1), 65–91.
- Jegadeesh, N., & Titman, S. (2001). Profitability of momentum strategies: An evaluation of alternative explanations. Journal of Finance, 56(2), 699–720.
-
論文の本文では1日・20日、1日・50日、1日・200日のルールと説明されているが、Table 3 の表記は (1,20)、(5,20)、(1,200) となっている。本記事では表の数値をそのまま引用した。 ↩